Version anglaise/English version: LINK
La sortie en LBO peut constituer une alternative attractive à la cession industrielle (M&A) ou à l’introduction en Bourse (IPO) pour les startups devenues rentables. En s’appuyant sur une modélisation calibrée sur le profil de développement médian d’une startup financée par capital-risque, cet article analyse la transformation d’une structure consommatrice de cash en une entreprise générant d’importants flux de trésorerie capables de rembourser la dette d’acquisition. Un tel scénario demeure réservé à une minorité d’entreprises ayant atteint une taille critique et une forte capacité de génération de cash.
Article publié le 23 septembre 2026 par Les Echos Solutions : https://solutions.lesechos.fr/financement-compta-assurance/gestion-comptes/l-option-de-sortie-en-lbo-le-choix-du-roi/
Pour les startups financées par capital-risque (VC), l’étape de la sortie est le moment où la valeur latente se transforme en liquidité pour les fondateurs, les salariés et les investisseurs. Les principales modalités d’exit, documentées par des sources comme PitchBook, Dealroom et Avolta, sont les suivantes :
1] Les cessions industrielles (M&A) représentent 70 à 80% des cas et constituent la sortie naturelle pour les startups qui ont validé leur offre mais n’ont pas encore atteint une taille critique. L’entreprise est acquise par un industriel pour sa technologie ou ses parts de marché.
2] Les sorties via LBO ou rachats par des fonds de Private Equity représentent 15 % à 20 % des cas. Lorsqu’elle atteint la rentabilité et une taille intermédiaire (10 M€ de CA), une startup peut intéresser ces fonds qui offrent alors une sortie aux investisseurs historiques.
3] L’introduction en Bourse (IPO) estle Graal médiatique mais reste nettement plus rare puisque moins de 5 % des startups financées par capital risque sont cotées sur des marchés financiers type Euronext ou Nasdaq.
Même lorsqu’elles ne font pas appel au capital-risque, des startups ou des PME traditionnelles peuvent faire appel au LBO (Leveraged Buy-Out ou rachat avec effet de levier) pour permettre aux fondateurs, aux dirigeants et aux éventuels business angels de réaliser une plus-value.
Le LBO serait-il la panacée pour lesdits actionnaires précoces ? Les profits comptables ne suffisent pas : la génération d’un niveau considérable de cash est une condition déterminante de réussite de telles opérations.
Afin d’analyser les conditions de succès des sorties via un LBO, nous avons créé un modèle financier basé sur les performances médianes des startups, pour lesquelles le délai médian de sortie des investisseurs est de 6 ans. Cette modélisation couvre deux périodes distinctes :
- La première phase « VC » de forte croissance s’étale sur 6 ans et décrit la croissance d’une entreprise déjà âgée de 4 ans et réalisant un premier tour de financement par capital-risque de 3 M€ avec un CA de 1,2 M€ (source Avolta), avec une croissance annuelle des ventes de 40% et des pertes annuelles (EBE négatif) équivalent à 10% du CA. Sa trésorerie est également impactée par des investissements (5% du CA), un BFR représentant 15% du CA et des impôts. A l’issue de cette phase de croissance, les startups qui réalisent une « série A » tangentent les 10 M€ de CA.
- La seconde phase « LBO » connaît une croissance est plus modérée et dure à nouveau 6 ans. La startup a été rachetée pour 15 M€, grâce à 10 M€ de capital et 5 M€ de dette senior. Si les investisseurs en capital-risque sont sortis en multipliant leur mise initiale par 2,2 grâce à leurs actions préférentielles, les cofondateurs et dirigeants réinvestissent une partie de leur plus-value aux côtés du fonds de Private Equity. Durant cette phase, les ventes croissent de 20% par an et l’entreprise dépasse 20 M€ de CA à l’issue du LBO. Les marges sont désormais très confortables (20% d’EBE) et les investissements sont plus réduits, de même que le BFR.
Un indicateur est essentiel dans ce modèle : il s’agit des flux de trésorerie disponibles, encore appelés « Free Cash Flows » (FCF). Le graphique ci-dessous montre la métamorphose de notre startup initiale vouée à une forte croissance en une véritable « machine à cash », ce qui suppose un changement radical de paradigme :
- Durant les six années de la phase « VC », notre startup brûle 5 M€ de cash, ce qui signifie que les apports des investisseurs devront être complétés par d’autres bailleurs de fonds, souvent publics.
- Les six années suivantes génèrent en revanche plus de 10 M€ de trésorerie et permettent de rembourser largement la dette senior.
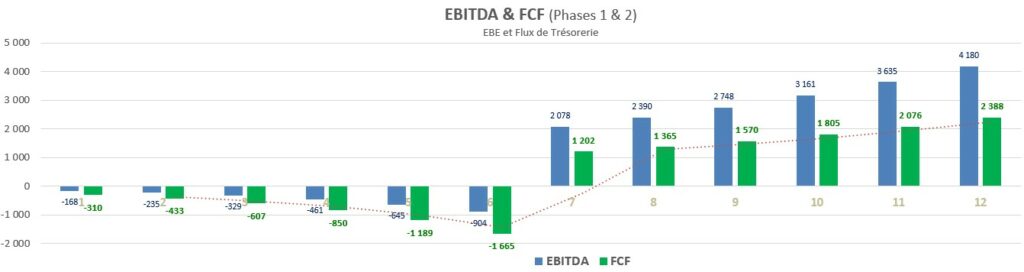
Evolution de l’EBE et des flux de trésorerie
A l’issue du LBO, si l’opération se déroule comme prévu, l’entreprise peut même être revendue aux dirigeants via un mécanisme de « Management Buy Out » (MBO) assurant la sortie du fonds de Private Equity avec un multiple égal ou supérieur à celui obtenu par les VC de la phase 1.
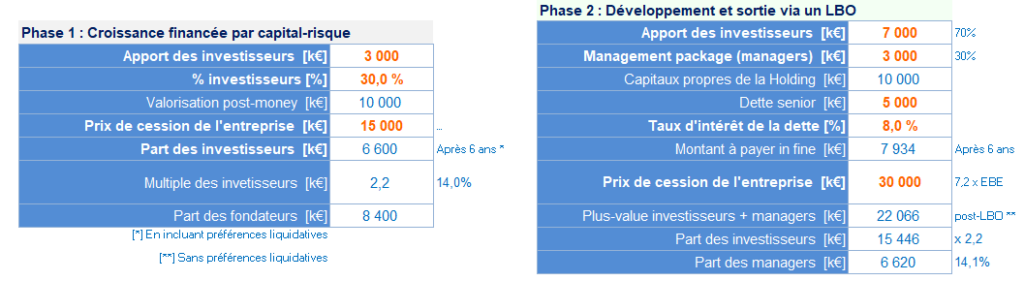
Cette modélisation montre que l’option de sortie en LBO représente le choix du roi, à l’instar des exits des groupes Big Mamma ou Point Vision, qui avaient dépassé les 100 M€ de CA et ont été valorisés plus de 200 M€. Mais des telles réussites sont exceptionnelles et les « petits LBO » sont plus difficiles à boucler, surtout pour des startups qui viennent juste de dépasser le seuil de rentabilité. Rappelons que moins de 60% des startups financées par capital-risque sont rentables au moment de la cession et qu’elles se revendent majoritairement à des grands groupes pour leur technologie et/ou leur potentiel commercial. Pour autant, le développement de ce type de sorties financières représente une perspective intéressante tant pour les créateurs de startups que pour les dirigeants de PME traditionnelles.
Si cette trajectoire de développement peut s’appliquer à votre entreprise, la gestion du cash sera alors une composante déterminante de votre management, ce qui vous amènera à revisiter les fondamentaux de votre proposition de valeur et de votre business model.
En matière d’entrepreneuriat, la trésorerie reste le juge de paix. Passer d’une phase VC à une phase LBO exige un changement culturel radical pour le management : on ne pilote plus une trajectoire de croissance « top-line » (développement des ventes) mais une efficacité opérationnelle « bottom-line » (EBE et gestion du BFR) capable de servir une dette sans entraver votre croissance.